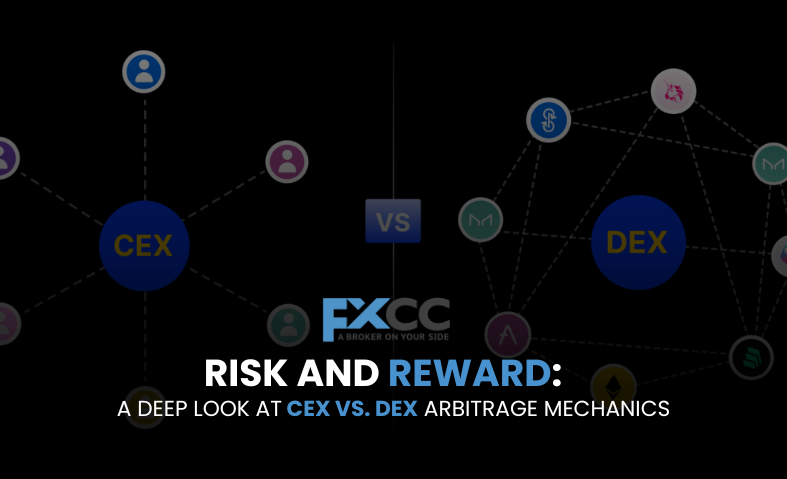
Kryptovalutaverdenen er en dynamisk arena som stadig presenterer nye muligheter for profitt, men kanskje ingen så intellektuelt streng som arbitrasje mellom sentraliserte børser (CEX-er) og desentraliserte børser (DEX-er) . Dette handler ikke bare om å kjøpe lavt og selge dyrt; det er et intrikat samspill mellom teknologisk dyktighet, markedsforståelse og lynrask utførelse. Den underliggende mekanikken for hvordan priser divergerer og de forskjellige driftslandskapene til CEX-er og DEX-er skaper en unik utfordring, lastet med både fristende belønninger og betydelige risikoer.
Det digitale skillet: Hvorfor prisene endrer seg
Prisavvik, selve grunnfjellet i arbitrasje, er ikke tilfeldige hendelser i kryptoøkosystemet. De er en direkte konsekvens av de grunnleggende forskjellene i hvordan CEX-er og DEX-er fungerer. Sentraliserte børser opererer som tradisjonelle finansinstitusjoner, med ordrebøker som samler enorme mengder likviditet. Prisene deres påvirkes raskt av institusjonelle handler, store transaksjoner og den konstante flo og fjære av fiatvaluta. Handler utføres utenfor kjeden, innenfor børsens interne registre, og kan skryte av utrolig hastighet og effektivitet.
I sterk kontrast opererer desentraliserte børser direkte på blokkjedenettverk, hvor prisene settes dynamisk av automatiserte markedsaktører (AMM-er) som trekker fra robuste likviditetspooler. Her bestemmes prisene av algoritmer basert på forholdet mellom eiendeler i disse poolene. Hver transaksjon er en hendelse på kjeden, som krever nettverksbekreftelser og pådrar seg svingende "gass"-gebyrer. Avvik oppstår når informasjonen ikke er perfekt symmetrisk, når likviditeten blir ubalansert på én plattform, eller når nettverksbelastning på en blokkjede hindrer rask DEX-deltakelse. En plutselig, stor handel på en CEX registreres kanskje ikke umiddelbart på en DEX, eller en ny token-notering på én plattform kan forårsake en midlertidig lokal prisøkning. Disse flyktige øyeblikkene, bare glimt på markedets radar, er arbitragørens primære mål.
CEX-fordelen: Hastighet, skalering og sentralisert kontroll
Sentraliserte børser tilbyr et attraktivt miljø for arbitrasje på grunn av deres iboende hastighet og dype likviditet. Deres avanserte matching-motorer kan behandle millioner av ordrer på brøkdeler av et sekund, noe som muliggjør nesten umiddelbar utførelse når en lønnsom mulighet er identifisert. Dette er avgjørende i volatile kryptomarkeder der prisene kan svinge dramatisk i løpet av millisekunder. Dybden i ordrebøkene deres betyr også at større handler kan utføres med mindre «glidning» – forskjellen mellom forventet pris og faktisk utførelsespris.
Likevel medfører denne strømlinjeformede kontrollen en rekke særegne vanskeligheter. Selv om interne handler er raske, innebærer det å flytte eiendeler mellom CEX-er, eller fra en CEX til en DEX, overføringstider i blokkjeden og ofte uttaksgrenser, noe som kan føre til at et arbitrasjevindu stenger før midlene ankommer. CEX-enes forvaringsmessige natur introduserer også motpartsrisiko; midler holdes av en tredjepart, noe som gjør dem sårbare for børshacking, regulatoriske frysinger eller til og med insolvens. I tillegg kan KYC (Know Your Customer) og AML (Anti-hvitvaskingskrav), selv om de er essensielle for samsvar, føre til friksjon og forsinkelser i oppsett av kontoer på tvers av flere plattformer, noe som hindrer rask diversifisering.
DEX-paradokset: Desentralisering, gass og uforutsigbare kostnader
DEX-er legemliggjør en kjernefilosofi sentrert rundt brukerautonomi og ubegrenset deltakelse. Uten behov for KYC kan alle med en kryptovaluta-lommebok delta, noe som fremmer innovasjon og ofte presenterer arbitrasjemuligheter i fremvoksende markeder eller nisjemarkeder som kanskje ikke er tilgjengelige på sentraliserte plattformer ennå. Gjennomsiktigheten i transaksjoner på kjeden er en annen fordel, ettersom alle aktiviteter er offentlig verifiserbare.
Til tross for disse idealene introduserer DEX-arbitrasje et annet lag med kompleksitet og risiko. De viktigste hindringene er gassavgifter og slippage. Hver handling på en DEX, fra godkjenning av en token til å utføre en swap, krever en gassavgift, som kan være svært volatil, spesielt under nettverksbelastning. Disse uforutsigbare kostnadene kan raskt erodere eller til og med negere små arbitrasjefortjenester. En mislykket transaksjon, for eksempel, pådrar seg fortsatt gasskostnader, en spesielt frustrerende "fantom"-utgift. Videre betyr AMM-modellen at store handler kan påvirke prisen betydelig innenfor en likviditetspool, noe som fører til betydelig slippage hvis den ikke håndteres nøye. En annen kritisk faktor er smartkontraktrisiko; DEX-er er avhengige av kode, og selv om de ofte revideres, kan det eksistere sårbarheter, som potensielt kan føre til utnyttelse og tap av midler – en teknisk risiko som ikke er fraværende i CEX-miljøet der børsen selv bærer den primære sikkerhetsbyrden.
Høyinnsatsspillet: Utover de åpenbare risikoene
Vellykket CEX vs. DEX-arbitrasje går utover å bare forstå gass og slippage; det krever en forståelse for mer subtile, men likevel effektive, risikoer. I en verden med flere kjeder kan muligheter spenne over forskjellige blokkjeder, noe som introduserer brorisiko, økt latens og sammensatte nettverksavgifter. På DEX-er er trusselen om «front-running» konstant, der sofistikerte roboter kan observere ventende transaksjoner i mempoolen og utføre sine egne handler først, og effektivt stjele arbitrasjeprofitten. Dette er en fasett av Maximal Extractable Value (MEV), en kontinuerlig slagmark for arbitrasjerer.
Regulatorisk usikkerhet truer også, og kan potensielt påvirke driften eller til og med fryse midler, spesielt for CEX-er. Enda sjeldnere, men fortsatt relevant, er risikoen for en «foreldreløs blokk», der en bekreftet arbitrasjehandel kan være i en blokk som senere forkastes fra hovedblokkjeden, noe som reverserer transaksjonen, men fortsatt pådrar seg tilhørende kostnader på CEX-siden. Til slutt er det avgjørende å opprettholde et balansert «lager» på tvers av flere børser. Mangel på tilstrekkelig kapital på den ene siden av en lønnsom handel betyr at man går glipp av muligheten eller må ty til kostbar rebalansering.
Konklusjonen: Automatisering er konge
For de aller fleste er manuell CEX vs. DEX-arbitrasje en uunngåelig løsning. Hastigheten og presisjonen som kreves, nødvendiggjør algoritmiske handelsroboter som kontinuerlig kan overvåke priser på tvers av dusinvis av plattformer, utføre nesten samtidige handler, dynamisk justere for gassavgifter og håndtere slippage. Selv om løftet om raske, jevne gevinster fra markedsavvik fortsatt er svært attraktivt, er kampen om disse mulighetene nådeløst intens. Vedvarende suksess på dette området handler ikke om å snuble over en skjult perle; det handler om en nådeløs, analytisk tilnærming, støttet av robust teknisk infrastruktur og konstant tilpasning til det stadig utviklende kryptolandskapet. Det er et utfordrende, men likevel overbevisende, bevis på den dynamiske naturen til digitale markeder, hvor bare de raskeste og mest presise fanger gevinstene.